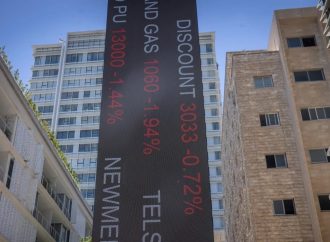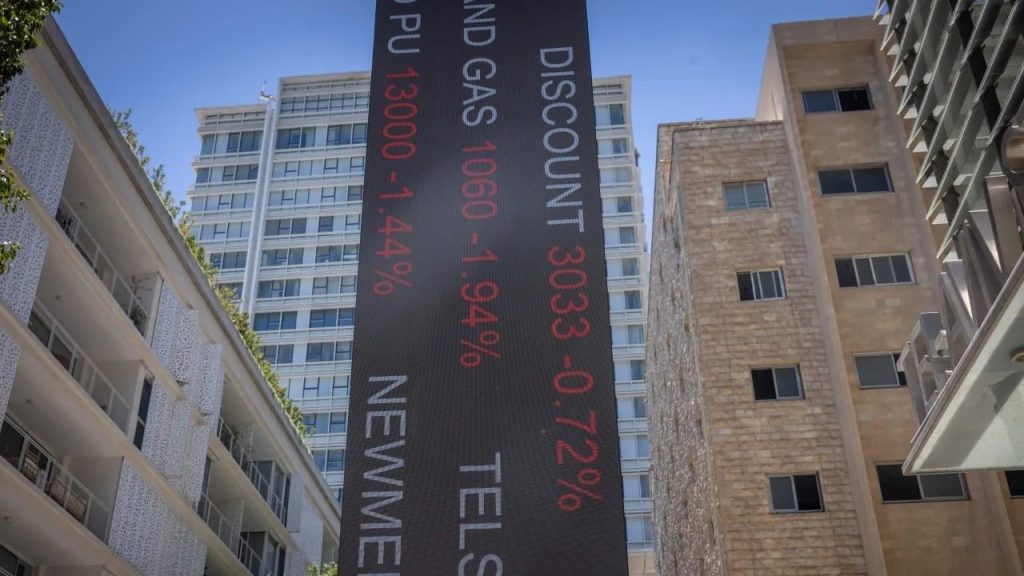
Foto: La bolsa de Tel Aviv, el 2 de junio de 2026. Foto de archivo; los números visibles en la imagen no corresponden a las cotizaciones de esta jornada.
Crédito: Miriam Alster / Flash90, vía The Jerusalem Post
Los mercados reaccionaron al escenario de negociaciones prolongadas. La formación de un gobierno y el presupuesto de 2027 aparecen entre las próximas definiciones económicas.
El mercado israelí reaccionó el miércoles 28 de octubre a un resultado electoral que todavía no permite identificar una mayoría de gobierno. The Jerusalem Post informó caídas del 2,85% en el índice TA-35 y del 3,3% en el TA-125 en su reporte de la jornada. El dólar, que el martes había rondado los 3,02 shekels, pasó a aproximadamente 3,10 durante la mañana del miércoles. Son valores correspondientes a esos momentos, no cotizaciones actualizadas en tiempo real.
La nota de Dor Offir también registró una suba del rendimiento del bono estatal a diez años hasta alrededor del 4,1%. El análisis relacionó los movimientos con el cambio de expectativas tras el escrutinio parcial y advirtió que el bajo volumen de operaciones cambiarias durante la elección podía amplificar las variaciones. En esa lectura, el mercado está tratando de calcular cuánto demorarán las decisiones de gobierno y qué orientación tendrán, más que anticipando un desenlace político confirmado.
El presupuesto constituye una de las preguntas centrales. En una nota previa, del 27 de octubre, el mismo medio describió preparativos del Ministerio de Finanzas para afrontar necesidades de ingresos y gasto. Entre las iniciativas mencionó cambios tributarios y medidas vinculadas con el financiamiento de la defensa. Las propuestas todavía sujetas a decisiones políticas y legislativas no deben confundirse con impuestos ya aprobados ni con obligaciones nuevas automáticamente vigentes para todos los contribuyentes.
Ese reporte señaló además el vencimiento previsto del subsidio a la gasolina para el sábado por la noche y anticipó una posible suba del combustible. El precio proyectado dependía de condiciones que podían cambiar. Se trata de una previsión publicada antes de la conformación del próximo gobierno, no de una comprobación del precio que efectivamente regirá. Para los hogares, la distinción importa porque un anuncio, un cálculo periodístico y una tarifa oficial definitiva tienen alcances diferentes.
La reacción financiera ocurre sobre un panorama monetario que conviene fechar. Reuters informó, en una crónica publicada por The Jerusalem Post el 21 de octubre, que el Banco de Israel mantuvo su tasa de referencia en 3,25%. La inflación anual de septiembre fue del 1,6%, frente al 1,5% de agosto, dentro del objetivo del 1% al 3% citado en ese despacho. Son antecedentes útiles para leer la jornada, sin convertirlos en una garantía sobre la trayectoria futura de los precios.
La misma información recogió la advertencia del Banco Central acerca de la incertidumbre geopolítica. Ese factor y la negociación de la coalición actúan sobre horizontes distintos: una cotización puede cambiar en minutos, mientras que un presupuesto requiere acuerdos y procedimientos. La caída de una rueda bursátil tampoco equivale por sí sola a una evaluación definitiva de la capacidad productiva del país. El desafío consiste en observar si la incertidumbre transitoria se transforma en demoras económicas persistentes.
Israel enfrenta ahora la tarea de dar previsibilidad a sus cuentas públicas y sostener las condiciones para trabajar, invertir e innovar. El próximo tramo deberá seguirse a través de decisiones comprobables: acuerdos parlamentarios, prioridades presupuestarias y medidas efectivamente aprobadas. Los movimientos del miércoles muestran sensibilidad ante un escenario abierto; las respuestas económicas se conocerán cuando las conversaciones políticas se traduzcan en políticas concretas.