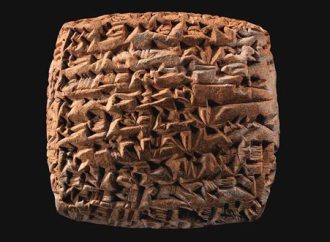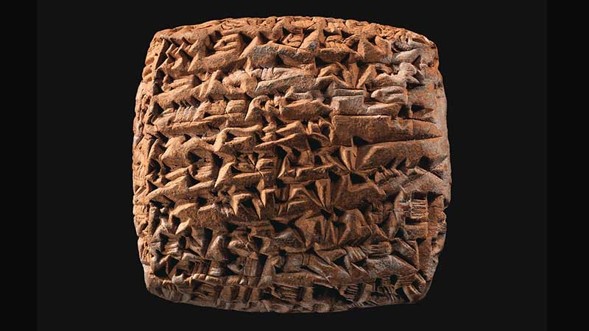
Foto: Una tablilla cuneiforme que registra un préstamo de plata de una colonia comercial asiria antigua. (A través del Programa de Acceso Abierto del Museo Metropolitano de Arte).
Cada día de negociación, billones de dólares cambian de manos entre personas que jamás se conocerán. Un fondo de pensiones de Ohio presta dinero a un gobierno europeo. Un jubilado de Jerusalén es propietario de una pequeña parte de una fábrica en Corea. Detrás de todo esto reside un logro fundamental: los mercados modernos permiten que desconocidos confíen entre sí su dinero.
Ese logro tardó miles de años en construirse. Cada etapa resolvió un problema específico, desde medir el valor y extender el crédito a distancia hasta compartir la propiedad, financiar naciones y, finalmente, abrir la inversión a todos. Los judíos estuvieron presentes en muchos de estos momentos cruciales, rara vez como inventores únicos, pero a menudo como participantes que se encontraban en la encrucijada del comercio.
El Libro del Génesis, que actualmente se lee en sinagogas de todo el mundo, ofrece una perspectiva idónea para comprender esta historia. En esencia, es un libro sobre pactos. Abraham sella un pacto con Abimelec en Beerseba, y Jacob y Labán apilan piedras como testimonio de su acuerdo. Una y otra vez, extraños y rivales se comprometen mediante promesas que esperan que el otro cumpla. Todos los mercados financieros que se han construido se basan en ese mismo fundamento.
Un lenguaje común de valor: Las primeras formas de finanzas surgieron en la antigua Mesopotamia, donde los templos registraban los préstamos de cebada y plata en tablillas de arcilla. El Código de Hammurabi, escrito alrededor del 1750 a. C., estableció normas que regulaban la deuda y los intereses. Hacia el siglo VII a. C., el reino de Lidia comenzó a acuñar monedas estandarizadas, lo que permitió a compradores y vendedores intercambiar valor sin necesidad de pesar el metal en cada transacción.
El libro de Bereshit refleja esta misma necesidad de estándares comunes. Cuando Abraham compra la cueva de Majpelá, la Torá especifica que pagó con plata “Ober la-sojer“, moneda aceptada por cualquier comerciante. Para que los mercados funcionen, es necesario que las personas se pongan de acuerdo sobre cómo se mide el valor.
Crédito transfronterizo: La Edad Media impulsó las finanzas más allá de los límites de pueblos y reinos. El comercio a larga distancia requería nuevas formas de transferir capital sin transportar grandes cantidades de oro. Ciudades-estado italianas como Venecia, Génova y Florencia fueron pioneras en las letras de cambio, promesas escritas de pago que podían viajar con seguridad a través de las fronteras. La contabilidad por partida doble generó registros comerciales más fiables y mejoró la rendición de cuentas.
Las comunidades judías operaban dentro de este mundo comercial en expansión, a menudo porque las circunstancias las obligaban a ello. En gran parte de Europa, los judíos tenían prohibido pertenecer a gremios y poseer tierras agrícolas, mientras que las restricciones de la Iglesia limitaban los préstamos cristianos con intereses. Las finanzas se convirtieron en uno de los pocos nichos económicos abiertos para ellos. Esta realidad alimentó posteriormente estereotipos negativos, pero también generó una auténtica experiencia en el ámbito crediticio.
Más importantes que los préstamos, sin embargo, eran las redes. Documentos conservados en la Geniza de El Cairo revelan que comerciantes judíos de los siglos XI y XII realizaban negocios entre España, Egipto, el norte de África e India. Se basaban en sociedades, cartas de crédito, lazos familiares y normas legales compartidas. El detallado derecho mercantil del Talmud, que abarcaba sociedades, contratos, daños y perjuicios y representación, proporcionó a los comerciantes dispersos por los continentes un marco común para hacer negocios. La ley judía también exigía una conducta ética en el comercio, prohibiendo la ona’ah, el cobro excesivo o el engaño al comprador, y considerando las pesas honestas y la veracidad en los tratos como obligaciones religiosas más que como meras prácticas comerciales. La Halajá incluso desarrolló su propio mecanismo financiero, el heter iská, que convierte un préstamo en un acuerdo de participación en las ganancias, permitiendo transacciones financieras sin violar la prohibición del interés.
Este patrón se asemeja a los capítulos finales del Génesis. La familia de Jacob termina el libro dispersa desde Canaán hasta Egipto, dispersa geográficamente pero aún unida por un pacto y una identidad compartida. Este modelo caracterizaría la vida comercial judía durante siglos.
La invención de la propiedad negociable: El salto decisivo en la historia financiera se produjo en Ámsterdam. En 1602, la Compañía Neerlandesa de las Indias Orientales vendió acciones (o participaciones de la compañía) al público, y estas acciones podían revenderse a otros inversores. Por primera vez, la propiedad misma se convirtió en un activo negociable. Un inversor ya no tenía que esperar años a que concluyera un viaje para recuperar su capital. La responsabilidad limitada restringió las pérdidas potenciales de cada inversor, la negociación pública generó liquidez y las empresas pudieron captar mucho más capital que nunca. Así nació el mercado de valores moderno.
Los judíos sefardíes, descendientes de familias expulsadas de España y Portugal, encontraron refugio en la República Holandesa y se convirtieron en participantes activos de este mercado. Uno de ellos, Joseph de la Vega, publicó Confusión de Confusiones en 1688, considerada la primera obra escrita sobre la especulación bursátil. Sus descripciones de rumores, burbujas, codicia, miedo y pánico siguen siendo sorprendentemente familiares para los inversores más de tres siglos después.
Las naciones se convierten en prestatarias: Con la expansión de las potencias europeas, las guerras se volvieron más costosas y los gobiernos necesitaban financiación a una escala que ningún prestamista individual podía proporcionar. Inglaterra fue pionera en una solución que transformaría las finanzas globales. El Banco de Inglaterra, fundado en 1694, creó un marco que permitía al Estado obtener préstamos de un gran número de inversores, emitiendo bonos que se negociaban y valoraban en los mercados públicos. Naciones enteras se convirtieron en participantes habituales de los mercados de capitales. Posteriormente, la familia Rothschild amplió los límites de lo posible. Con bancos en Fráncfort, Londres, París, Viena y Nápoles, podían comercializar los bonos de un gobierno entre inversores de toda Europa simultáneamente. Un sistema financiero que antes había sido mayoritariamente local se estaba globalizando.
El Banco de Inglaterra es el banco central más famoso de la época. En el siglo XIX, Walter Bagehot argumentó que los bancos centrales debían actuar como prestamistas de última instancia, proporcionando liquidez cuando el pánico amenazaba al sistema en general. Este principio recuerda a Yosef, quien almacenaba grano durante los años de abundancia para que Egipto pudiera sobrevivir a los años de escasez. Los bancos centrales modernos persiguen un objetivo similar: desarrollar resiliencia en períodos de estabilidad para absorber las crisis en épocas difíciles.
Industria, Wall Street y las reglas del juego: La Revolución Industrial generó una demanda de capital sin precedentes. Los ferrocarriles se extendieron por todo el continente, y las acerías, fábricas y empresas de servicios públicos requerían una inversión que ningún negocio familiar podía proporcionar. La corporación moderna surgió como la solución, dividiendo la propiedad entre miles de accionistas, mientras que los bancos de inversión financiaban las emisiones de acciones y bonos.
Estados Unidos pronto se convirtió en el centro de este sistema en expansión. La Bolsa de Nueva York remonta sus orígenes al Acuerdo Buttonwood de 1792, firmado por un grupo de corredores de bolsa que incluía a varios judíos. Durante el siglo XIX, bancos judeoalemanes como Kuhn, Loeb & Co. y Goldman Sachs contribuyeron a financiar los ferrocarriles y a expandir los mercados de crédito corporativo. Paul Warburg se convirtió posteriormente en uno de los principales artífices del Sistema de la Reserva Federal.
Sin embargo, el rápido crecimiento también generó excesos peligrosos. El crac de 1929 puso al descubierto la especulación generalizada, la manipulación y la falta de transparencia. El Congreso respondió con leyes de valores de gran alcance y estableció la Comisión de Bolsa y Valores (SEC) en 1934. La transparencia se convirtió en un pilar fundamental de las finanzas estadounidenses, basada en el sencillo principio de que los inversores confían en lo que pueden verificar. El antiguo pacto se había transformado en la regulación moderna.
Mercados para todos: Quizás la innovación financiera más trascendental del siglo pasado no fue un nuevo valor o fórmula, sino la democratización de la inversión. Durante la mayor parte de la historia, los mercados de capitales estuvieron al servicio de monarcas, comerciantes, gobiernos y familias adineradas. Esto cambió gracias a los fondos de inversión, los planes de pensiones y, finalmente, el plan 401(k). Los fondos indexados, introducidos para inversores individuales en la década de 1970, redujeron drásticamente los costos, y los fondos cotizados en bolsa (ETF) permitieron acceder a una amplia exposición al mercado en una sola transacción. Esto posibilitó que millones de estadounidenses se convirtieran en inversores.
La tecnología aceleró aún más esta transformación. NASDAQ abrió sus puertas en 1971 como la primera bolsa de valores electrónica del mundo. La información en tiempo real se volvió universalmente accesible y la inversión cuantitativa introdujo la toma de decisiones basada en datos. Hoy en día, los algoritmos ejecutan operaciones en fracciones de segundo y cualquiera puede comprar valores con un teléfono inteligente.
La crisis financiera de 2008 puso al descubierto los límites de esta sofisticación. Los complejos títulos hipotecarios se extendieron por todo el sistema financiero global hasta que la incertidumbre socavó la confianza y la liquidez se esfumó casi de la noche a la mañana. La nueva frontera de los activos digitales, los valores tokenizados, el crédito privado y la inteligencia artificial se enfrentará a la misma prueba. Israel se ha convertido en un importante centro de tecnología financiera, con empresas dedicadas a pagos, ciberseguridad, sistemas de negociación y finanzas digitales. Cada una de estas innovaciones solo tendrá éxito si la gente puede confiar en ellas.
Una cadena de confianza de cuatro mil años: Esto nos lleva de vuelta a Bereshit. Sus historias están repletas de campos comprados, salarios negociados, grano comprado y vendido, y pactos formados. A lo largo de la Torá, nos encontramos con una pregunta eterna: ¿Cómo pueden las personas cooperar cuando existe incertidumbre? En última instancia, los mercados financieros se hacen la misma pregunta.
Jazal resumió ese principio en un único desafío. El Talmud (Shabat 31a) enseña que la primera pregunta que se le hace a una persona en la corte celestial es: “¿Nasata v’natata be’emunah?”. ¿Realizaste tus negocios con fidelidad? A pesar de la sofisticación de las finanzas modernas, ésa sigue siendo la prueba esencial.
Las pantallas y los algoritmos son completamente nuevos. Sin embargo, el pacto que los sustenta es ancestral.