Harvey Firestone, el empresario estadounidense que fundó la Firestone Tire and Rubber Company y se convirtió en uno de los primeros fabricantes mundiales de neumáticos para automóviles, dijo una vez: “¿Por qué un hombre, en cuanto consigue suficiente dinero, construye una casa mucho más grande de lo que necesita?… No sé por qué lo hago, las casas sólo son una carga. Pero lo he hecho, y todos mis amigos que han amasado una fortuna tienen casas grandes… Pero en la mayoría de los casos, y especialmente con los hombres que han ganado su propio dinero, la casa simplemente se construye, y cuando está terminada, nadie sabe muy bien por qué se empezó.”
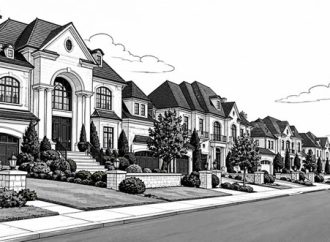
Esa cita se me quedó grabada desde la primera vez que la vi, sobre todo al pasear por diversas comunidades judías ortodoxas durante el Shabat y observar lo ostentosas que se han vuelto muchas de las casas. Algunas familias pueden permitirse estas viviendas sin ningún problema, pero muchas se endeudan demasiado comprando una casa mucho más grande de lo que necesitan. Esa decisión tiene un efecto dominó en prácticamente todos los aspectos de su vida financiera.
Algunos argumentan que una casa enorme une más a la familia. Es una teoría interesante, pero ¿con qué frecuencia ocurre esto en la práctica y qué precio se paga para que sea posible?
Cómo llegamos hasta aquí: Según el American Enterprise Institute, las viviendas estadounidenses han crecido drásticamente durante el último siglo, pasando de 1000 pies cuadrados en 1900 a unos 2600 pies cuadrados en la actualidad. Esto ocurre mientras que el tamaño promedio de los hogares se redujo de 4,6 personas a 2,5. Los estadounidenses ahora disfrutan de casi cinco veces más espacio habitable por persona que hace generaciones. El crecimiento se produjo por etapas. Hubo un auge inicial en la década de 1920 vinculado a la urbanización, con la verdadera era de expansión gradual del tamaño entre 1970 y 2000, impulsada por el aumento de los ingresos, los terrenos suburbanos baratos y un cambio cultural hacia la privacidad y las habitaciones especializadas.
La comunidad judía ortodoxa ha experimentado esta misma tendencia, pero a gran escala. Cuando comencé mi carrera, las reuniones con familias de altísimo poder adquisitivo se celebraban en casas más pequeñas y, a menudo, bastante modestas. Ahora, la mayoría de las reuniones, incluso con clientes de clase media, tienen lugar en casas mucho más grandes. Esto es una observación personal, pero después de veinte años en este sector, confío en esta tendencia. No hace falta trabajar en finanzas para notarlo; basta con dar un paseo por muchos de nuestros barrios para darse cuenta del cambio.
Quiero dejar claro que soy capitalista de corazón. Creo que la gente debería usar su dinero para disfrutar de la vida que ha construido. Sin embargo, muchos se endeudan excesivamente con su vivienda. En mi trabajo, es común encontrarme con personas que tienen una deuda de un millón de dólares (y tener “sólo” 800.000 dólares no supone una mejora significativa en la situación económica de una familia). También me encuentro con frecuencia con personas próximas a la jubilación que aún tienen una hipoteca considerable, sin un plan claro para amortizarla antes de dejar de percibir su salario.
Esto no es un argumento en contra de la riqueza, las casas lujosas o el disfrute del fruto del propio trabajo. Si una familia puede permitirse cómodamente una casa de dos millones de dólares, ahorrando adecuadamente, financiando la educación universitaria, practicando la caridad y manteniendo una buena situación financiera, no hay nada intrínsecamente malo en esa decisión. El problema surge cuando la casa controla a la familia, en lugar de que la familia controle la casa.
Por qué nos afecta de manera diferente: Las tendencias generales del mercado inmobiliario estadounidense explican parte del panorama, pero no todo. Algo específico sucede en las comunidades judías ortodoxas que acelera este patrón.
Comencemos por el hecho de que nuestras comunidades son inusualmente visibles entre sí. Rezamos juntos, nos recibimos para las comidas de Shabat y Yom Tov, y enviamos a nuestros hijos a las mismas escuelas. Las casas se ven, se comentan y se comparan discretamente con la casa de la cuadra, lo que genera una presión que una familia en un suburbio más anónimo simplemente no enfrenta.
También hay un valor real en la celebración de grandes reuniones familiares, en tener espacio para que una familia en crecimiento pueda comer junta. Nadie debería sentirse mal por desear ese espacio. Sin embargo, un hogar construido con un propósito comunitario genuino puede convertirse en un hogar construido para indicar que una familia ha llegado a la cima, que su currículum para encontrar pareja es sólido o que puede seguir el ritmo de un grupo social específico. La línea divisoria entre ambos es difusa, y pocas personas se detienen a preguntarse de qué lado de ella se encuentran.
A esto se suma el hecho de que las familias religiosas ya soportan algunos de los costos fijos más elevados de cualquier comunidad en Estados Unidos. Tan sólo la matrícula puede ascender a seis cifras anuales para una familia con varios hijos en la yeshivá, mucho antes de que se celebre un solo programa de celebración o Pésaj. Una familia que se esfuerza por adquirir una casa de 1,5 millones de dólares y, al mismo tiempo, pagar la matrícula completa, no sólo toma una decisión financiera difícil; está acumulando dos o tres de los mayores gastos que un hogar puede afrontar, todo a la vez, con casi ningún margen para absorber un mal año.
Una regla general sencilla: existen pautas establecidas sobre qué porcentaje de los ingresos debe destinarse a la vivienda. La norma tradicional, la regla del 30%, establece que los gastos de vivienda, incluyendo hipoteca, servicios públicos, seguro e impuestos, no deben superar el 30% de los ingresos brutos mensuales. Una norma más conservadora es la regla 28/36, según la cual los gastos de vivienda por sí solos no deben superar el 28% de los ingresos antes de impuestos, mientras que el total de las deudas, incluyendo préstamos para automóviles y tarjetas de crédito, debe mantenerse por debajo del 36%, ya que la vivienda rara vez es la única obligación de una familia. Una vez que los gastos de vivienda se acercan al 50% de los ingresos, la flexibilidad financiera de una familia puede verse peligrosamente limitada.
El verdadero costo de una casa grande: Endeudarse demasiado para comprar una casa grande, lo que a menudo se describe como estar en una situación de pobreza inmobiliaria, conlleva riesgos que van más allá de la cuota mensual de la hipoteca. Cuando gran parte de los ingresos se destinan a la vivienda, se pierde la red de seguridad que protege a una familia ante los imprevistos de la vida. Incluso un ingreso elevado puede generar serios problemas si el sostén de la familia se agota, pierde su trabajo o reduce su ritmo. El patrimonio se vuelve ilíquido una vez que se encuentra dentro de una estructura física, y los impuestos a la propiedad, el seguro y el mantenimiento aumentan en proporción a los metros cuadrados, por lo que una factura de reparación inesperada puede acabar con los ahorros de un plumazo.
Los costos del estilo de vida son igualmente reales. El capital invertido en una hipoteca enorme no se puede destinar a la jubilación, lo que perjudica gravemente la acumulación de patrimonio a largo plazo. Vivir al día para mantener una propiedad costosa genera estrés crónico que repercute en la salud y las relaciones familiares. Los elevados gastos fijos también limitan la libertad de las personas en sus carreras, y las casas grandes suelen tener habitaciones vacías que los propietarios se sienten presionados a amueblar, lo que a menudo desencadena una ola de deudas con altos intereses. Todo esto alimenta lo que comúnmente se conoce como “incremento gradual del gasto”, donde el gasto aumenta automáticamente junto con los ingresos hasta que los antiguos lujos se convierten silenciosamente en expectativas cotidianas.
Argumentos a favor de la modestia: Comprar una vivienda más modesta suele ser la decisión financiera más acertada, ya que la vivienda suele ser el mayor gasto recurrente de un hogar, y una casa más grande puede consumir el patrimonio sin una ganancia proporcional en seguridad financiera. Consideremos dos escenarios. Una familia que compra una casa de 1,2 millones de dólares tiene una hipoteca de aproximadamente 600.000 dólares, mientras que esa misma familia que elige una casa de 800.000 dólares podría tener una hipoteca cercana a los 400.000 dólares. Si la vivienda más modesta libera entre dos mil y tres mil dólares adicionales al mes y ese dinero se invierte, la diferencia a largo plazo es enorme. Invertir 2.000 dólares al mes durante 25 años con una rentabilidad anual hipotética del 7% generaría aproximadamente 1,62 millones de dólares, lo que ilustra el enorme coste de oportunidad de elegir una vivienda más cara.
El salto de una casa de un millón de dólares a una de 1,5 millones puede ofrecer sólo una modesta mejora en la vida diaria, a pesar de requerir mucho más capital. Optar por la modestia brinda la libertad de jubilarse antes, financiar la educación de los hijos sin dificultades, cambiar de carrera sin temor y destinar recursos a metas que reflejen mejor los valores religiosos. Una familia con ingresos de 300.000 dólares anuales podría, técnicamente, optar a una hipoteca de 1,2 millones de dólares, pero cumplir con los requisitos y que sea la mejor manera de utilizar los recursos de esa familia son dos cuestiones muy distintas.
Encontrar el equilibrio: Esto no significa que la casa más barata sea automáticamente la mejor opción. La ubicación, el distrito escolar, el tiempo de viaje, los impuestos a la propiedad y el tiempo que planeas quedarte son factores importantes que merecen ser considerados. El punto óptimo suele ser la casa más agradable que satisface cómodamente las necesidades de una familia sin comprometer su capacidad de ahorrar e invertir para el futuro. Pagar un poco más por una buena ubicación y suficientes habitaciones tiene sentido, siempre y cuando se resista la tentación de priorizar lo cómodo sobre lo lujoso.
En mi experiencia, la mejor opción es bajar el ritmo, mantenerse dentro de límites razonables, centrarse en los valores reales y mantener un flujo de efectivo suficiente para cubrir cómodamente los demás aspectos esenciales de un estilo de vida religioso.
Antes de preguntarte si puedes permitirte la casa, pregúntate qué más podrías lograr con ese dinero. Una casa de 400.000 dólares frente a una de 700.000 no es solo una diferencia de 300.000 dólares. Se trata de cientos de miles de dólares que podrías ahorrar para la jubilación, invertir, tener más flexibilidad para pagar la matrícula universitaria, donar a organizaciones benéficas, viajar o alcanzar la independencia financiera, dinero que estarías invirtiendo en tu hogar.
Harvey Firestone construyó su gran casa y nunca supo muy bien por qué la empezó. Al menos tuvo la honestidad de admitir abiertamente la carga que sentía. Nuestra comunidad haría bien en hacerse la misma pregunta antes de verter los cimientos, y no veinte años después de contraer una hipoteca, cuando tampoco podemos explicarlo fácilmente.