¿Cuáles son las mejores coberturas a largo plazo contra la inflación?
Existen coberturas contra la inflación que protegen sus inversiones y otras que protegen su estilo de vida. Una carrera sólida es una de las coberturas más efectivas para proteger su estilo de vida, ya que sus ingresos deberían aumentar con el tiempo, al igual que el costo de vida. El desarrollo de habilidades, la estabilidad laboral y la flexibilidad profesional contribuyen a que su capital humano se mantenga al ritmo de la inflación. Una hipoteca a tipo fijo a treinta años es otra herramienta poderosa. Aunque los tipos de interés sean altos hoy en día, fijar una cuota que nunca cambia, mientras sus ingresos y activos crecen, puede convertirse en una ventaja a largo plazo frente a la inflación. Usted continúa fortaleciendo su situación financiera mientras la hipoteca se mantiene sin cambios.
En materia de inversiones, el mayor error es suponer que una cobertura contra la inflación aumenta de forma fiable cada vez que sube la inflación. Ningún activo se comporta así de manera consistente. La inflación se presenta de diferentes formas, y los distintos activos responden a diferentes tipos de inflación. Una cartera diversificada que combine activos productivos, bonos vinculados a la inflación y liquidez prudente suele ser más fiable que apostar fuerte por una sola idea. Mantener la disciplina y evitar decisiones impulsivas suele ser más importante que encontrar la cobertura perfecta.
Históricamente, las acciones han sido una buena inversión a largo plazo, ya que las empresas pueden subir los precios, lo que incrementa sus ingresos y ganancias. Sin embargo, pueden verse afectadas durante picos inflacionarios pronunciados, especialmente cuando las tasas de interés aumentan rápidamente. Los TIPS (bonos del Tesoro protegidos contra la inflación) son la cobertura más directa contra la inflación en Estados Unidos. Su capital se ajusta según el IPC, y los pagos de intereses también. Son la mejor opción para el dinero que se espera gastar durante un período futuro específico. Aun así, conllevan riesgo de duración, por lo que los vencimientos a largo plazo pueden fluctuar de forma inesperada. Si esto resulta demasiado complejo, es recomendable evitarlos.
El sector inmobiliario puede ser beneficioso debido al aumento de los alquileres y del valor de las propiedades. Se trata de un activo tangible, sensible a los tipos de interés, pero que conlleva costes significativos. Los impuestos también son importantes, ya que la inflación interactúa con las normas fiscales de forma que puede mermar la rentabilidad real, especialmente en el caso de las rentas fijas.
No existe una estrategia perfecta para protegerse contra la inflación. El objetivo es crear una combinación de activos y opciones de estilo de vida que mantengan la estabilidad financiera ante diferentes escenarios inflacionarios.
¿Cómo encontrar los mejores fondos mutuos y ETF?
No existe la mejor opción. Todas las grandes gestoras de activos ofrecen prácticamente los mismos componentes básicos. Los nombres cambian, las comisiones varían y las estructuras difieren, pero los riesgos subyacentes son similares. El objetivo no es encontrar la mejor opción; eso sólo se puede saber a posteriori. El objetivo es encontrar inversiones razonables que se ajusten a su cartera y le ayuden a alcanzar sus objetivos.
Muchos inversores aficionados eligen fondos para sus planes de jubilación 401(k) simplemente seleccionando aquellos con mayor rentabilidad a largo plazo. A menudo, utilizan el mismo método en sus cuentas habituales. El problema es que el rendimiento pasado no garantiza resultados futuros. Las mayores rentabilidades suelen concentrarse en un segmento del mercado, y los mercados se mueven en ciclos. Lo que parecía excelente en un periodo puede ser un fracaso en el siguiente.
Una buena cartera de inversión comienza por comprender sus componentes básicos. Las acciones estadounidenses de gran capitalización, las acciones internacionales y los bonos con calificación de inversión son fundamentales. El capital de riesgo, un fondo tecnológico y DreckCoin no lo son. Asigne la mayor parte de su capital, aproximadamente el 95%, a entre ocho y doce clases de activos básicos. Si desea especular con activos no básicos con el 5% restante, no hay problema.
A continuación, decide cómo quieres invertir en esas áreas clave. Puedes usar fondos mutuos, ETF, cuentas de gestión discrecional (SMA) o ciertas estructuras de inversión. La opción más adecuada dependerá de tus preferencias, circunstancias personales, psicología del inversor o tipo de cuenta. La simplicidad operativa es más importante de lo que se cree. Una cartera con menos componentes es más fácil de monitorear, reequilibrar y mantener. La compatibilidad con tu comportamiento también es importante. Algunos inversores manejan mejor las fluctuaciones diarias de los ETF que las de los fondos mutuos, y otros prefieren la estructura de una SMA porque les resulta más predecible. La elección correcta suele ser aquella con la que puedes mantenerte comprometido sin dudarlo cada semana.
Luego, evalúa las comisiones. Comprende dónde puedes obtener la exposición adecuada a un costo moderado y dónde podría estar justificado pagar más. Al seguir este enfoque, construirás una cartera sensata que respalde tus objetivos en lugar de perseguir rendimientos pasados y asumir riesgos innecesarios.
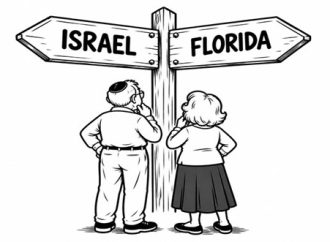
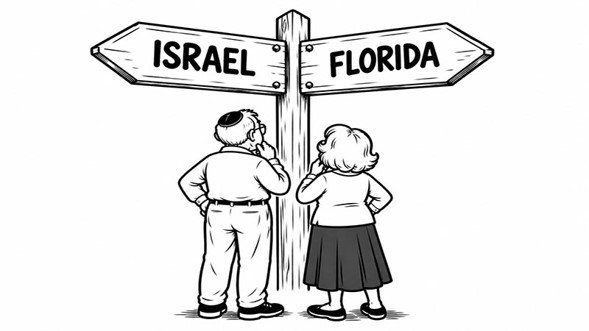
Mi esposa quiere jubilarse en Florida y yo quiero jubilarme en Israel. ¿Cómo podemos resolver este desacuerdo?
Es sorprendente cómo la planificación financiera no se basa únicamente en las matemáticas, sino que depende en gran medida de la comunicación, la dinámica familiar y la perspectiva. La clave está en dejar de ver esto como una rivalidad entre Florida e Israel y empezar a abordarlo como una conversación sobre cómo cada uno de ustedes imagina su jubilación.
Empiece por comprender las razones detrás de cada preferencia. A su esposa le puede importar más la familia, el clima, el costo, la atención médica, el estilo de vida o la familiaridad. Usted puede estar enfocado en la comunidad, la vida judía, la conexión religiosa, la cultura o el deseo de pasar sus últimos años en Israel. Una vez que identifique los objetivos subyacentes, puede que descubra que el desacuerdo es menor de lo que parece.
La participación familiar también puede ser importante. Si hay hijos o nietos, su ubicación, necesidades y cercanía pueden influir en la decisión de cada uno sobre dónde vivir. A veces, la cuestión no radica en la geografía, sino en el grado de conexión que ambos desean mantener con las personas más importantes.
Luego, compara ambas opciones de forma realista. Analiza la vivienda, los impuestos, la atención médica, los viajes, la cercanía familiar, las redes sociales, el clima, las actividades y la experiencia cotidiana de vivir en cada lugar. No te fíes de versiones idealizadas de Florida o Israel. Imagina un martes cualquiera.
También puedes probar cada opción antes de decidirte. Pasa varios meses en Florida y otros tantos en Israel. Otra posibilidad es dividir el año, sobre todo si ambos lugares ofrecen algo significativo para cada uno.
Lo más importante es que ninguno de los cónyuges lo vea como una negociación en la que hay un ganador y un perdedor. La jubilación es una transición importante, y ambos deben sentirse entusiasmados con la vida que están construyendo. El objetivo no es demostrar qué lugar es objetivamente mejor, sino encontrar un acuerdo que les ilusione a ambos.
Y si nada de esto funciona, dejen que voten los nietos. Serán sinceros y ustedes los escucharán. Al fin y al cabo, así es como se toman la mayoría de las decisiones en las familias judías.